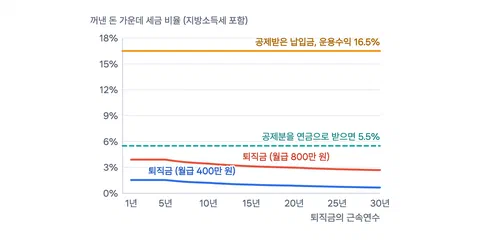
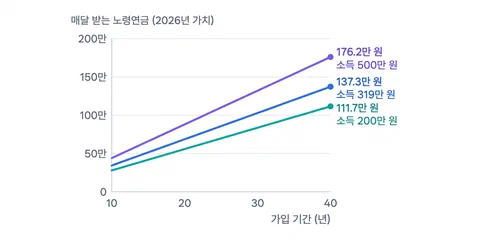
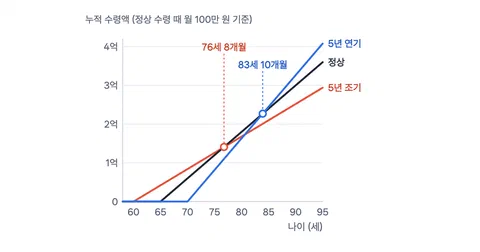
연금 분류는 노후에 받을 연금을 언제부터, 어떤 방식으로 받는 것이 유리한지를 답한다. 국민연금을 앞당기거나 미뤄 받을 때의 손익, 퇴직금을 연금으로 나눠 받을 때의 세금, 연금계좌에 넣은 돈의 세액공제를 다룬다.
국민연금은 정상 수령 나이보다 최대 5년 앞당기거나 최대 5년 미뤄 받을 수 있고, 앞당기면 줄어든 금액을, 미루면 늘어난 금액을 평생 받는다. 그래서 어느 쪽이 나은지는 몇 살까지 받느냐에 따라 갈린다(국민연금 조기수령과 연기연금 손익분기점). 퇴직금은 IRP(개인형퇴직연금) 계좌로 받아 55세 이후 연금으로 나눠 받으면 퇴직소득세를 덜 낸다(퇴직금 계산기).
연금은 다른 제도와도 얽힌다. 연금저축과 IRP에 넣은 돈은 연말정산에서 세금을 줄여 주고(연말정산 미리보기), 받는 연금액이 달라지면 건강보험 피부양자와 기초연금 판정도 달라질 수 있다. 글마다 국민연금법, 소득세법, 국민건강보험법의 조문을 붙인다.
상황별로 볼 글
| 이런 상황이라면 | 볼 글 |
|---|---|
| 국민연금을 나중에 매달 얼마 받을지 알고 싶다 | 국민연금 예상수령액 계산기 |
| 국민연금을 일찍 받을지 늦춰 받을지 고민한다 | 국민연금 조기수령과 연기연금 손익분기점 |
| 퇴직금을 IRP로 받아 연금으로 나눠 받을지 정하려 한다 | 퇴직금 계산기 |
| 연금저축과 IRP에 넣어 올해 세금을 줄이고 싶다 | 연말정산 미리보기로 12월 안에 세금 줄이는 법 |
| 연금을 받으면 건강보험 피부양자에서 빠질지 궁금하다 | 피부양자 탈락 기준 |
| 은퇴 뒤 지역가입자 건강보험료를 가늠하고 싶다 | 건강보험료 계산기 |
근거와 출처
이 분류의 글이 주로 기대는 원문이다. 글마다 쓴 조문은 각 글 끝에 따로 모아 두었다.